
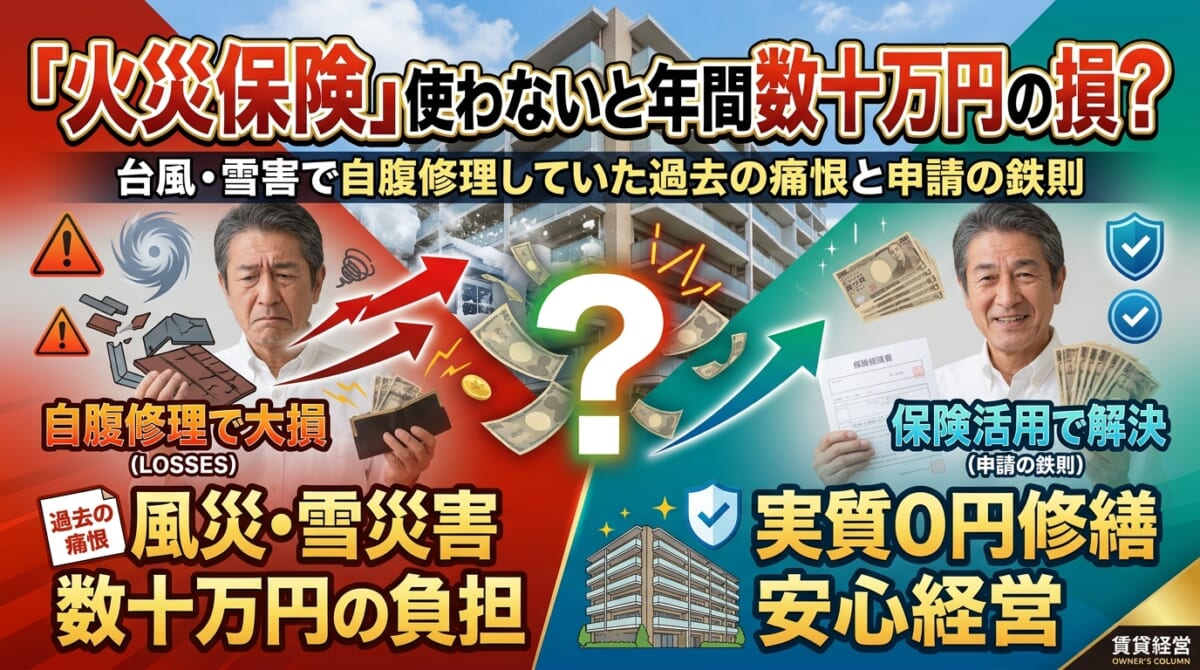
〜「火事の時しか使えない」という思い込みで数百万円をドブに捨てた過去の猛省と、実質自腹ゼロで建物を守るプロの保険活用術〜
はじめに:「火災保険」という名前に騙されていた過去の自分
「大家さん、先日の台風で2階の雨樋(あまどい)が外れて垂れ下がっちゃってますよ。修繕見積もりを取ったら、足場代込みで80万円です」
管理会社の担当者から電話でそう告げられた時、私は頭の中が真っ白になりました。
年間を通じて苦労して残した手元キャッシュ(キャッシュフロー)が、たった1回の修繕で吹き飛ぶ。そんな恐怖とストレスに苛まれながら、私は銀行口座から血の滲むような思いで80万円を振り込みました。
正直に白状します。当時の私は「火災保険は、火事を出した時にしか使えないもの」と完全に思い込んでいたのです。
ですが、後から不動産投資仲間のベテラン大家さんにその話をしたら、呆れ顔でこう言われました。
「えっ、台風の風災被害でしょ? なんで火災保険で申請しなかったの? 全額保険金で降りたはずだよ」
その瞬間、膝から崩れ落ちそうになりました。自分が無知だったばかりに、保険で賄えたはずの80万円をドブに捨てていたのです。
今回は、火災保険の本当の仕組みを知らずに大損を打った私の苦い失敗談を交えつつ、「台風や雪害などの自然災害で火災保険を正しく申請し、自己負担ゼロで修繕を勝ち取るための鉄則」を泥臭く語らせていただきます。
1. 現場で思い知った「申請漏れ」という目に見えない大損失
多くの大家さんが、火災保険を「万が一の火災のための掛け捨て経費」だと考えています。しかし、賃貸経営の現場において火災保険が最も威力を発揮するのは、火事ではなく「風災・雹(ひょう)災・雪災・水災」などの自然災害です。
日本は台風や大雨、大雪が多い国です。築年数が10年、20年と経っている物件であれば、屋根の瓦のズレ、雨樋の破損、外壁のクラック(ひび割れ)など、ほぼ確実にどこかしらに自然災害によるダメージが蓄積しています。
にもかかわらず、なぜ多くの大家さんが保険金を申請できないのでしょうか?
【大家さんが火災保険を使い損ねる3大理由】
- 1. 「火事以外で使えること」を知らない
- ネーミングが「火災保険」であるため、風災や雪災が補償対象に含まれている認識がない。
- 2. 被害を目視で確認できない(屋根の上・高い場所)
- 屋根や雨樋、アンテナなどは地上から見えないため、風で壊れていても放置されがち。
- 3. 「経年劣化だから無理」と勝手に諦めている
- 古くなったから壊れたと思い込み、自然災害による負荷が引き金になった可能性を自分で打ち消してしまう。
年間数十万円の保険料を何年も払い続けておきながら、いざ建物が傷んだ時には自腹を切って修繕する。これほど勿体なく、経営を圧迫する愚行はありません。
3. 「自動車保険」と決定的に違う!知っておくべき火災保険の裏ルール
大家さんの中で「保険を使うと翌年の保険料が上がるんじゃないか?」と心配して申請をためらう方がいらっしゃいます。
ですが、ここが最大のポイントです。火災保険は、自動車保険と仕組みが全く異なります。
【火災保険を活用する上で知っておくべき3つの真実】
- ① 何回使っても「等級」は上がらない(保険料は上がらない)
- 自動車保険のように「使ったら事故有等級になって保険料が高くなる」という仕組みはありません。何度申請して保険金を受け取っても、契約期間中の保険料は1円も上がらないのです。
- ② 保険金の使い道は「自由」である
- 降りた保険金は、必ずしもその修繕に使わなければならないという法律上の義務はありません。(もちろん建物の維持のために修繕するのが望ましいですが、資金繰りの補填に充てることも規約上問題ありません)。
- ③ 過去の被害でも「3年前」まで遡って申請できる
- 「一昨年の台風で壊れたまま放置していた」というケースでも、事故(被害)発生から3年以内であれば、当時の被害として保険金を請求することが可能です。
つまり、正当な理由(自然災害による破損)があるにもかかわらず申請しないのは、単に「もらえるはずの権利を放棄している」のと同じなのです。
4. 自腹ゼロで修繕を勝ち取る!「失敗しない申請手順」の4ステップ
「じゃあ、どうやって申請すればいいの?」と思われるでしょう。
自分で屋根に登って写真を撮るわけにはいきませんし、下手に保険会社へ連絡して「それは経年劣化ですね」と一蹴されてしまっては終わりです。
私が数々の現場で辿り着いた、最も確実で安全な「火災保険申請の4ステップ」をご紹介します。
【火災保険申請の4ステップ】
- ステップ1:「成果報酬型」の専門調査業者に現地調査を依頼する
- 自社で修繕まで行う工務店ではなく、「保険申請の調査・写真撮影・調査報告書の作成」を専門に行う業者(調査費は成果報酬)に依頼します。ドローンや高所カメラを使って、地上からは見えない屋根の傷みをくまなくチェックしてもらいます。
- ステップ2:詳細な「被災報告書」と「修繕見積書」を作成してもらう
- 保険会社が一番重視するのは「なぜ壊れたのか(因果関係)」の証拠です。「〇年〇月の台風による風災」という根拠を示した報告書をプロに作成してもらいます。
- ステップ3:保険会社へ申請書類を送付する
- 作成してもらった報告書と見積書を添えて、大家自身が保険会社へ申請を行います。(※保険申請代行は法律上NGのため、申請自体は必ず契約者本人で行います)。
- ステップ4:保険会社の鑑定人による審査・保険金の振り込み
- 必要に応じて保険会社側が鑑定人を現地に派遣し、確認を行います。内容が認められれば、指定口座へ保険金が直接振り込まれます。
このプロセスを踏むことで、大家自身が高所に登る危険を冒すことなく、プロの目で確実な被災箇所を見つけ出し、妥当な金額の保険金を受け取ることができるようになります。
5. 実際の現場での成功例:築22年アパートで210万円獲得
ここで、私が実際にこの方法を実践した際の実例をお話しします。
築22年の木造アパート(2階建て・8戸)。見た目は少し古くなっているものの、特に目立った雨漏りなどは発生していませんでした。
「まあ、古いから多少の傷みはあるだろう」程度に思い、専門の調査業者にドローン調査を依頼したところ、驚きの結果が出ました。
- 屋根の棟板金(むねばんきん)が台風の風で浮き上がっていた
- 2階裏手の雨樋が雪の重みで歪み、継ぎ目が割れていた
- 破風板(はふいた)の一部が強風で飛散していた
地上からは一切見えなかった部分に、これだけの風災・雪災被害が隠れていたのです。
業者に詳細な「写真付き被災報告書」と「修繕見積書(約250万円)」を作成してもらい、保険会社へ申請を出しました。
鑑定人の調査を経て、最終的に認められた保険金の額は「210万円」。
自腹を切ることなく、降りた保険金を使って屋根の葺き替えと雨樋の全面交換を実施することができました。もし調査をしなかったら、数年後に深刻な雨漏りが発生し、数百万円の修繕費用を全額自腹で払うハメになっていたでしょう。
おわりに:物件の健康診断を行い、大切な資産を守り抜こう
賃貸経営において、修繕費というものは「突然やってくる予測不能なコスト」だと思われがちです。
ですが、自然災害による傷みを正しく把握し、火災保険という制度を正当に活用すれば、修繕コストの大部分をカバーし、手元資金(キャッシュフロー)を守ることができます。
「火災保険は火事のためだけのものではない」 「築10年以上の物件には、見えない自然災害の傷みが必ず潜んでいる」
この事実を胸に刻み、ぜひ一度、ご自身の所有物件の「健康診断(建物調査)」を行ってみてください。
「昔の台風被害でも申請できるか確認したい」「信頼できる調査業者の選び方を知りたい」という方は、ぜひお気軽にご相談ください。
あなたが無知のまま大切な資産を減らすことのないよう、現場で培ったノウハウで全力でサポートいたします!